Carbon Peak and Carbon Neutralization Information Support Platform
碳达峰碳中和情报支持平台
2026年6月全球70个纳入世界钢铁协会统计国家/地区的粗钢产量为1.557亿吨,同比增长1.7%。 各地区粗钢产量 2026年6月,非洲粗钢产量为220万吨,同比增长20.0%;亚洲和大洋洲粗钢产量为1.152亿吨,同比增长1.5%;欧盟(27国)粗钢产量为1080万吨,同比增长4.6%;其他欧洲国家粗钢产量为370万吨,同比增长10.4%;中东粗钢产量为400万吨,同比下降13.4%;北美粗钢产量为950万吨,同比增长5.0%;俄罗斯和其他独联体国家+乌克兰粗钢产量为680万吨,同比下降2.2%;南美粗钢产量为350万吨,同比下降0.3%。 表1:各地区粗钢产量 上述70国/地区提交的数据,其2025年产量占全球粗钢产量的98%。表格中包含的国家和地区: 粗钢产量排名前十位的国家 2026年6月, 中国粗钢产量为8367万吨,同比增长0.4%; 印度粗钢产量为1410万吨,同比增长4.5%; 美国粗钢产量为720万吨,同比增长3.5%; 日本粗钢产量为680万吨,同比增长1.3%; 俄罗斯粗钢预估产量为560万吨,同比下降3.4%; 韩国粗钢产量为530万吨,同比下降0.9%; 土耳其粗钢产量为330万吨,同比增长14.7%; 德国粗钢产量为290万吨,同比增长9.5%; 巴西粗钢产量为280万吨,同比增长0.1%; 越南粗钢产量为260万吨,同比增长27.5%。 表2:粗钢产量排名前十位的国家 e - 预估值。排名依据为本年度累计粗钢产量。
发布时间:2026-07-27 China Iron and Steel Association7月16日,浦项控股集团在韩国首尔江南区浦项中心举行了浦项控股集团共赢协议签署仪式。 根据协议,浦项控股承诺将推进四大核心行动事项,包括改善付款条件、完善共赢支付体系、优先选择参与共赢合作的一级合作伙伴、为提升合作伙伴竞争力提供共赢合作支援。与此同时,其计划构建让二级、三级合作伙伴也能获得实质性帮助的共赢生态系统。 在改善付款条件方面,浦项控股决定每10天以现金等形式向合作伙伴支付全额款项,同时支持一、二级合作伙伴各自在最多30天内向其下级合作伙伴付款。浦项控股还将提高共赢支付体系的使用率,以支持合作伙伴稳定收取货款。共赢支付体系是一种结算制度,一、二、三级合作伙伴可在结算日以现金方式收到结算资金,并可在结算日前以较低的费用将结算资金提前变现。此外,浦项控股将在金融、技术研发、开拓海外市场等方面加大对合作伙伴的支援。特别是,该集团决定将“利润分享计划”从现有的一级合作伙伴扩大至二级及以下合作伙伴,该计划是将共同技术研发取得的财务成果与合作伙伴分享的制度。据浦项控股介绍,其于2004年在韩国率先执行了“利润分享计划”。 浦项控股表示,预计该集团生态系统内的5300多家合作伙伴将从该协议中受益。浦项控股还将把此次协议的主要内容反映到计划于明年初与合作伙伴签署的公平交易协议中。
发布时间:2026-07-27 China Iron and Steel Association
2026年5月全球粗钢产量 2026年5月全球70个纳入世界钢铁协会统计国家/地区的粗钢产量为1.579亿吨,同比下降0.3%。 各地区粗钢产量 2026年5月,非洲粗钢产量为210万吨,同比提高10.3%;亚洲和大洋洲粗钢产量为1.162亿吨,同比下降0.9%;欧盟(27国)粗钢产量为1140万吨,同比下降0.4%;其他欧洲国家粗钢产量为380万吨,同比提高4.9%;中东粗钢产量为390万吨,同比下降19.4%;北美粗钢产量为1010万吨,同比提高15.6%;俄罗斯和其他独联体国家+乌克兰粗钢产量为670万吨,同比下降4.8%;南美粗钢产量为350万吨,同比提高3.7%。 表1:各地区粗钢产量 上述70国/地区提交的数据,其2025年产量占全球粗钢产量的98%。表格中包含的国家和地区: 非洲:阿尔及利亚、埃及、利比亚、摩洛哥、南非、突尼斯 亚洲和大洋洲:澳大利亚、中国、印度、日本、蒙古国、新西兰、巴基斯坦、韩国、中国台湾、泰国、越南 欧盟 (27国):奥地利、比利时、保加利亚、捷克、芬兰、法国、德国、希腊、意大利、卢森堡、荷兰、波兰、葡萄牙、罗马尼亚、斯洛伐克、斯洛文尼亚、西班牙、瑞典 其他欧洲国家:马其顿、挪威、塞尔维亚、土耳其、英国 中东:巴林、伊朗、伊拉克、约旦、科威特、阿曼、卡塔尔、沙特阿拉伯、阿联酋、也门 北美洲:加拿大、古巴、萨尔瓦多、危地马拉、墨西哥、美国 俄罗斯和其他独联体国家+乌克兰:白俄罗斯、哈萨克斯坦、俄罗斯、乌克兰 南美洲:阿根廷、玻利维亚、巴西、智利、哥伦比亚、厄瓜多尔、巴拉圭、秘鲁、乌拉圭、委内瑞拉 粗钢产量排名前十位的国家 2026年5月, 中国粗钢产量为8436万吨,同比下降2.7%; 印度粗钢产量为1410万吨,同比提高1.9%; 美国粗钢产量为750万吨,同比提高9.2%; 日本粗钢产量为700万吨,同比提高1.7%; 韩国粗钢产量为540万吨,同比提高3.3%; 俄罗斯粗钢预估产量为560万吨,同比下降5.4%; 土耳其粗钢产量为340万吨,同比提高8.9%; 德国粗钢产量为320万吨,同比提高7.3%; 巴西粗钢产量为280万吨,同比提高2.4%; 越南粗钢产量为260万吨,同比提高27.2%。 表2:粗钢产量排名前十位的国家 e - 预估值。排名依据为本年度累计粗钢产量。
发布时间:2026-06-25 China Iron and Steel Association
2026年6月4日,比利时,布鲁塞尔 《世界钢铁统计数据2026》期刊通过一系列统计数据全面反映了钢铁行业的最新发展态势,其中涵盖全球主要钢铁生产公司和生产国、钢铁需求、生产工艺及贸易等相关数据。 世界钢铁协会今日发布期刊《世界钢铁统计数据2026》。 《世界钢铁统计数据2026》期刊通过一系列统计数据全面反映了钢铁行业的最新发展态势,其中涵盖全球主要钢铁生产公司和生产国、钢铁需求、生产工艺及贸易等相关数据。 全球主要钢铁生产公司和生产国
发布时间:2026-06-05 China Iron and Steel Association2026年4月全球69个纳入世界钢铁协会统计国家/地区的粗钢产量为1.534亿吨,同比下降1.9%。 各地区粗钢产量 2026年4月,非洲粗钢产量为210万吨,同比提高11.5%;亚洲和大洋洲粗钢产量为1.142亿吨,同比下降1.3%;欧盟(27国)粗钢产量为1100万吨,同比下降1.8%;其他欧洲国家粗钢产量为360万吨,同比提高4.2%;中东粗钢产量为370万吨,同比下降27.6%;北美粗钢产量为940万吨,同比提高6.9%;俄罗斯和其他独联体国家+乌克兰粗钢产量为600万吨,同比下降13.4%;南美粗钢产量为340万吨,同比提高3.1%。 表1:各地区粗钢产量 上述69国/地区提交的数据,其2025年产量占全球粗钢产量的98%。表格中包含的国家和地区: 粗钢产量排名前十位的国家 2026年4月, 中国粗钢产量为8363万吨,同比下降2.8%; 印度粗钢产量为1380万吨,同比提高3.9%; 美国粗钢产量为720万吨,同比提高9.4%; 日本粗钢产量为660万吨,同比提高0.3%; 韩国粗钢产量为520万吨,同比提高4.8%; 俄罗斯粗钢预估产量为500万吨,同比下降12.4%; 土耳其粗钢产量为330万吨,同比提高9.4%; 德国粗钢产量为320万吨,同比提高9.5%; 巴西粗钢预估产量为270万吨,同比提高2.8%; 越南粗钢预估产量为210万吨,同比提高4.0%。 表2:粗钢产量排名前十位的国家 e - 预估值。排名依据为本年度累计粗钢产量。
发布时间:2026-05-28 China Iron and Steel Association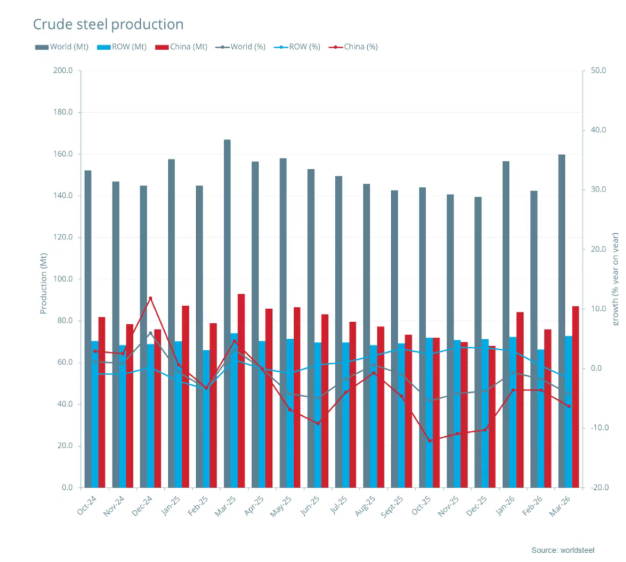
2026年3月全球粗钢产量 2026年3月全球69个纳入世界钢铁协会统计国家/地区的粗钢产量为1.599亿吨,同比下降4.2%。 各地区粗钢产量 2026年3月,非洲粗钢产量为220万吨,同比提高11.6%;亚洲和大洋洲粗钢产量为1.193亿吨,同比下降3.9%;欧盟(27国)粗钢产量为1140万吨,同比下降4.6%;其他欧洲国家粗钢产量为380万吨,同比提高4.9%;中东粗钢产量为350万吨,同比下降33.5%;北美粗钢产量为950万吨,同比提高3.5%;俄罗斯和其他独联体国家+乌克兰粗钢产量为660万吨,同比下降7.9%;南美粗钢产量为360万吨,同比下降0.5%。 表1:各地区粗钢产量 粗钢产量排名前十位的国家 2026年3月,中国粗钢产量为8704万吨,同比下降6.3%; 印度粗钢产量为1530万吨,同比提高9.4%; 美国粗钢产量为720万吨,同比提高5.2%; 日本粗钢产量为690万吨,同比下降4.1%; 韩国粗钢产量540万吨,同比提高1.5%; 俄罗斯粗钢预估产量为540万吨,同比下降11.4%; 土耳其粗钢产量为330万吨,同比提高6.4%; 德国粗钢产量为330万吨,同比提高7.5%; 巴西粗钢产量为280万吨,同比下降2.5%; 越南粗钢预估产量为220万吨,同比提高5.7%。 表2:粗钢产量排名前十位的国家
发布时间:2026-04-27 China Iron and Steel Association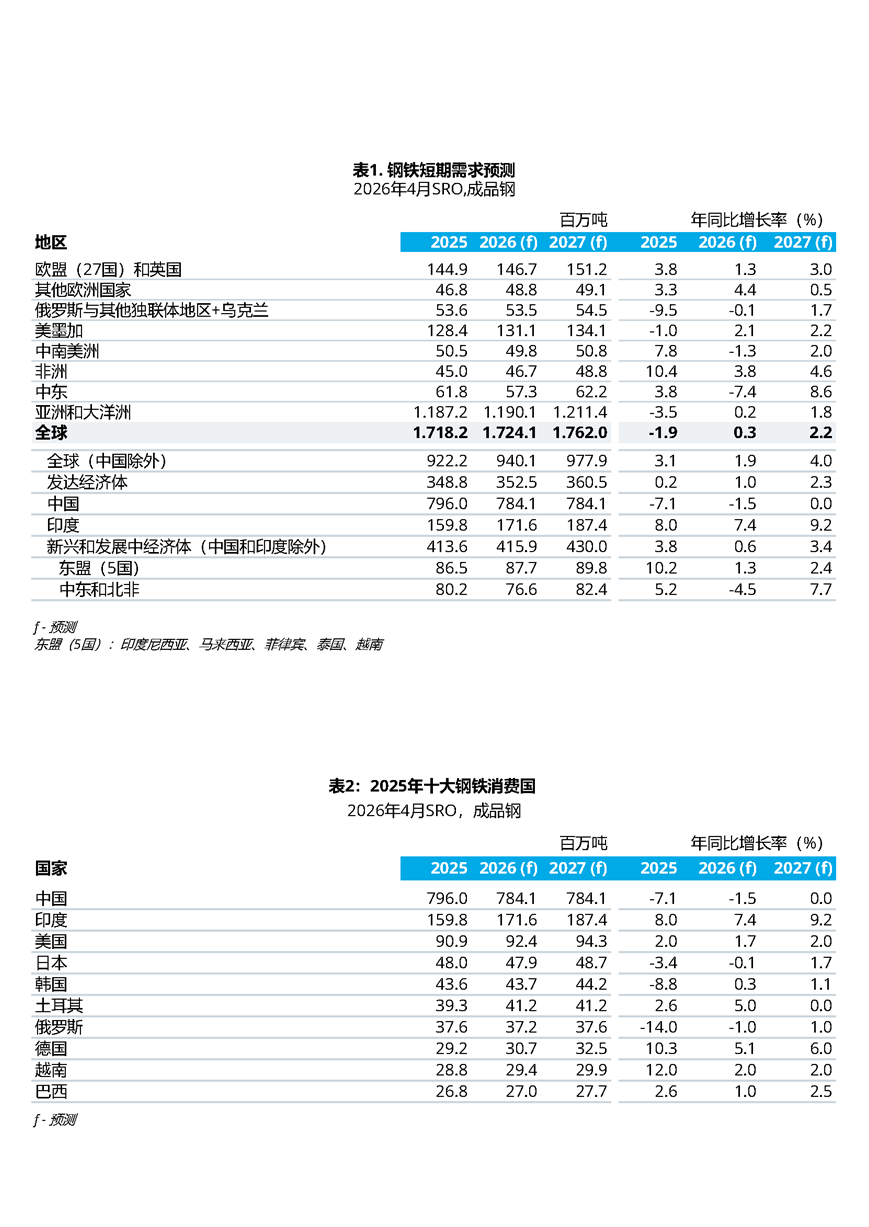
2026年4月14日 | 德国,柏林 世界钢铁协会发布了2026-2027年短期钢铁需求预测报告,该报告预计2026年全球钢铁需求量将微增0.3%至17.24亿吨,2027年需求量将加速增长2.2%至17.62亿吨。 世界钢铁协会市场研究委员会主席、西班牙钢铁行业协会首席经济学家Alfonso Hidalgo Calcerrada在对本次预测报告发表评论时表示:“最新的预测结果验证了我们在2025年10月发布的报告中预判的趋势,确信全球钢铁需求在2025-2026年期间触底回升。此前,自2022年以来,全球结构性调整经历了一个漫长而充满挑战的阶段,该调整抑制了钢铁需求。我们现在正过渡到2026年的温和增长轨道,预计2027年将出现更明显的加速增长。 这一大范围的恢复性增长源于区域性态势的明显转变。2026年,中国的需求萎缩形势终将放缓,而以印度为代表的主要发展中国家的市场需求仍将强劲增长。我们原本预计中东地区有望实现强劲增长,但由于持续冲突,该地区2026年的钢铁需求将急剧下降。关键的是,我们预计全体发达国家将出现实质性的好转。我们预计在经历了漫长的衰退期之后,欧盟、美国、加拿大、日本和韩国等主要发达经济体的需求量都将在2027年实现正增长。因此,我们预计除中国外,全球钢铁需求将在2027年加速至4.0%的增长率——这一增长水平在近几年实属罕见。 以上预测基于截至2026年3月中旬的数据,但中东地区不断升级的冲突构成重大的压力测试。我们的核心假设仍然是这场冲突将6月前得到解决;在此时间框架下,我们预计大多数主要经济体的钢铁需求将保持韧性。具体而言,美国、中国和印度可能基本不受其直接溢出效应的影响。此外,尽管风险敞口较高,但自2022年俄乌危机以来,欧盟已加强了其系统性能源的灵活性。2022年天然气价格峰值与当前价格水平之间存在巨大差异,这表明迄今为止的影响要小得多。然而,如果敌对行动持续到第二季度之后,则将需要进行实质性的向下修正,尤其是对于那些能源结构敏感性较高的地区。” 我们预计随着房地产市场调整接近底部,2026年中国钢铁需求的下降幅度将收窄至-1.5%。随着地方政府努力维持适度强劲GDP增长率,今年中国的基础设施投资将略有上升。我们预计随着出口的持续增长,制造业的钢铁需求将保持适度增长。 然而,全球贸易环境的越发严峻仍然构成一个重大的下行风险,这可能会在未来几年减缓制造业的钢铁需求。 我们预计中国2027年的钢铁需求将基本与2026年持平,依据是预计到2027年,漫长的房地产行业调整将基本结束,自2021年以来主导该行业的严重下行压力将因此减轻。随着房地产市场的结构性调整趋于稳定,我们预计中国钢铁需求可能进入周期性稳定阶段。 去年10月,世界钢铁协会预计2025年中国的钢铁需求将下降2.0%。现在基于中国公布的官方数据显示,降幅高达7.1%,但间接证据表明降幅比该数字更为温和。 发展中经济体(中国除外)的钢铁需求增长预计将在2026年适度增长2.5%,这与近年约5%的年增长率相比显著放缓。这一降温主要源于中东地区的需求急剧收缩,中东地区的冲突意外地扭转了之前的增长预期。此外,我们预计东盟经济体的需求将正常化;在2025年强劲扩张之后,随着囤货行为的减弱,该地区的增长预计将暂时放缓。尽管如此,预计2027年的增长将更为强劲,增长率将反弹至5.1%。这一复苏主要源于亚洲和非洲发展中经济体的持续增长势头,以及中东地区的预期复苏。 印度仍将作为全球增长最快的主要钢铁市场,预计该国钢铁需求2026年将增长7.4%,2027年将加速至9.2%。这一强劲预测前景,得益于所有关键钢铁消费行业的全面强劲表现。该增长主要源于持续性的、以基建为主导的建筑业,以及货运需求增加带动下蓬勃发展的汽车行业。此外,资本支出周期继续保持韧性,不断提振生产资料需求,同时全国铁路网络扩张和耐用消费品的经济性提升,也提供了额外的结构性东风。 正如我们在上一份报告中所强调的,非洲地区2023年以来一直在转型,建筑业和国内钢铁消费量出现强劲复苏的明确指标。我们最新的预测结果也验证了这一趋势,预计2026年需求量增长3.8%,2027年继续增长4.6%。这一持续的增长势头反映了该地区越来越关注大规模城市化、关键基础设施开发以及经济多元化,使该地区成为全球钢铁市场日益重要和有韧性的驱动力。 发达经济体的钢铁需求在2025年增长了0.2%,这标志着2021年以来连续三年下降趋势的终结。我们预计这一稳定状态将为逐步复苏铺平道路,2026年需求量将增长1.0%,2027年将提速至2.3%。尽管如此,在更长远的历史框架下审视这一复苏态势却十分重要。2025年的市场规模仍比2017-2018年水平低约6000万吨(15%),这表明要恢复到危机之前的水平,仍然是一个长期的过程。 我们预计欧盟+英国的需求将在2026年增长1.3%,2027年增长3.0%。欧盟钢铁需求增长出现了期待已久的回归,这反映了该欧洲大陆基建和国防支出增加的影响,以及家庭实际收入等宏观经济条件的预期改善。尽管如此,该地区对能源价格飙升的高风险敞口仍然构成2026年重大的下行风险。 我们预计美国的钢铁需求将在2026年增长1.7%,2027年增长2.0%。作为对这一增长的支撑,不仅有强劲增长的、以技术为驱动力并获得政策支持的私营部门投资,还有持续性的公共基建支出。我们预计随着大量被压抑需求的释放和融资条件的逐渐宽松,住宅建筑业将健康复苏。尽管如此,由于材料成本上升、抵押贷款利率高企、负担能力压力和持续的劳动力短缺等结构性难题的持续存在,这一反弹的步伐可能仍然受到限制。此外,在劳动力市场疲软的情况下,耐用消费品的需求可能会受到抑制。
发布时间:2026-04-16 China Iron and Steel Association2026年4月14日,世界钢铁协会宣布对14家会员企业在2025年开展的可持续发展工作进行表彰,并授予其“可持续发展优胜者企业”称号。今年是表彰活动的第九年,以此表彰积极参与世界钢铁协会可持续发展活动,并在践行可持续发展承诺方面表现最突出的会员企业。 2026年度“可持续发展优胜者企业”获得者名单: 安赛乐米塔尔 中国台湾中钢公司 酋长国钢铁公司 盖尔道集团 河钢集团 现代制铁 InfraBuild JFE钢铁 敬业集团 京德勒西南钢铁公司 浦项控股 塔塔钢铁 泰纳瑞斯 特尔尼翁
发布时间:2026-04-16 China Iron and Steel Association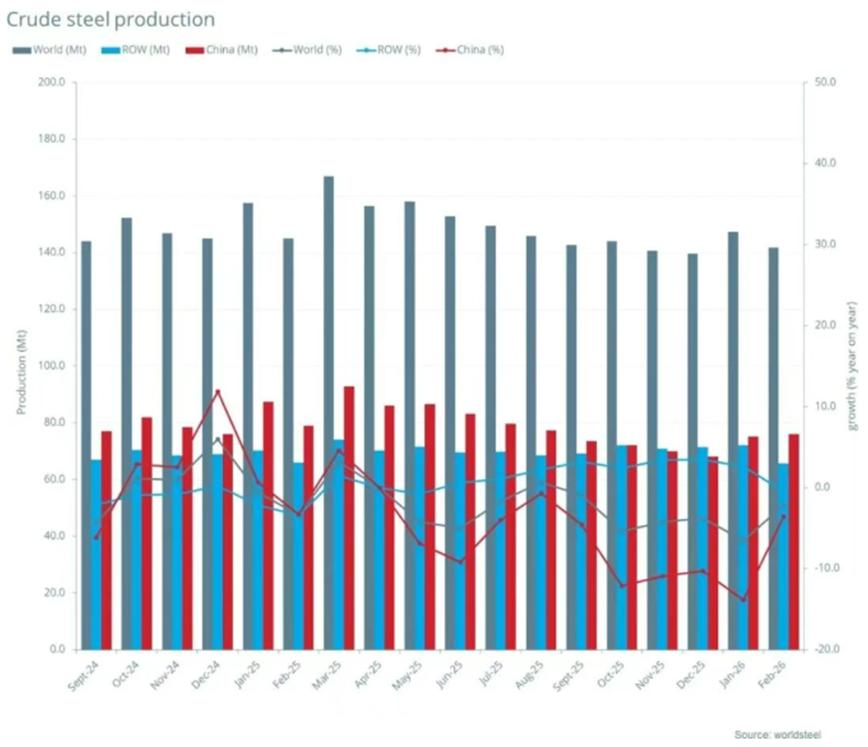
2026年2月全球69个纳入世界钢铁协会统计国家/地区的粗钢产量为1.418亿吨,同比下降2.2%。 各地区粗钢产量 2026年2月,非洲粗钢产量为200万吨,同比提高4.7%;亚洲和大洋洲粗钢产量为1.053亿吨,同比下降1.9%;欧盟(27国)粗钢产量为980万吨,同比下降3.6%;其他欧洲国家粗钢产量为340万吨,同比提高3.1%;中东粗钢产量为370万吨,同比提高0.1%;北美粗钢产量为850万吨,同比提高0.5%;俄罗斯和其他独联体国家+乌克兰粗钢产量为600万吨,同比下降10.5%;南美粗钢产量为310万吨,同比下降7.7%。 上述69国/地区提交的数据,其2025年产量占全球粗钢产量的98%。表格中包含的国家和地区: 粗钢产量排名前十位的国家 2026年2月,中国粗钢预估产量为7609万吨,同比下降3.6%; 印度粗钢产量为1360万吨,同比提高7.7%; 美国粗钢产量为650万吨,同比提高5.8%; 日本粗钢产量为640万吨,与2025年2月持平; 俄罗斯粗钢预估产量为500万吨,同比下降10.2%; 韩国粗钢产量为480万吨,同比提高0.2%; 土耳其粗钢产量为300万吨,同比提高3.4%; 德国粗钢产量为280万吨,同比提高4.8%; 巴西粗钢产量为250万吨,同比下降5.7%; 伊朗粗钢预估产量为170万吨,同比下降1.3%。
发布时间:2026-03-26 China Iron and Steel Association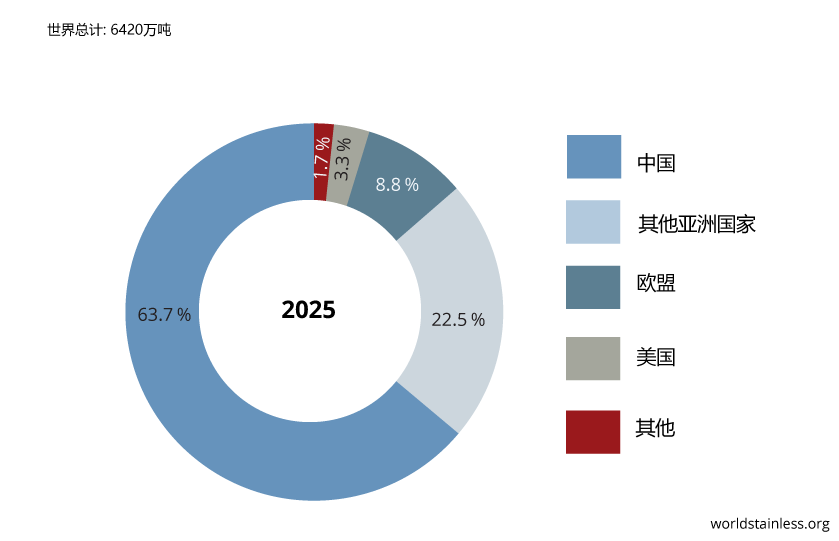
世界不锈钢协会发布的数据表明,2025年全球不锈钢粗钢产量为6420万吨,同比提高2.1%。 2025年,亚洲不锈钢粗钢产量为5530万吨,同比提高2.7%;欧盟不锈钢粗钢产量为570万吨,同比下降1.9%;美国不锈钢粗钢产量为210万吨,同比提高7.6%;其他国家不锈钢粗钢产量为110万吨,同比下降11.3%。
发布时间:2026-03-03 China Iron and Steel Association