NATIONAL INDUSTRY ALLIANCE FOR MARINE DRUGS AND BIOPRODUCTS
点击上方蓝字关注我们

月度趋势
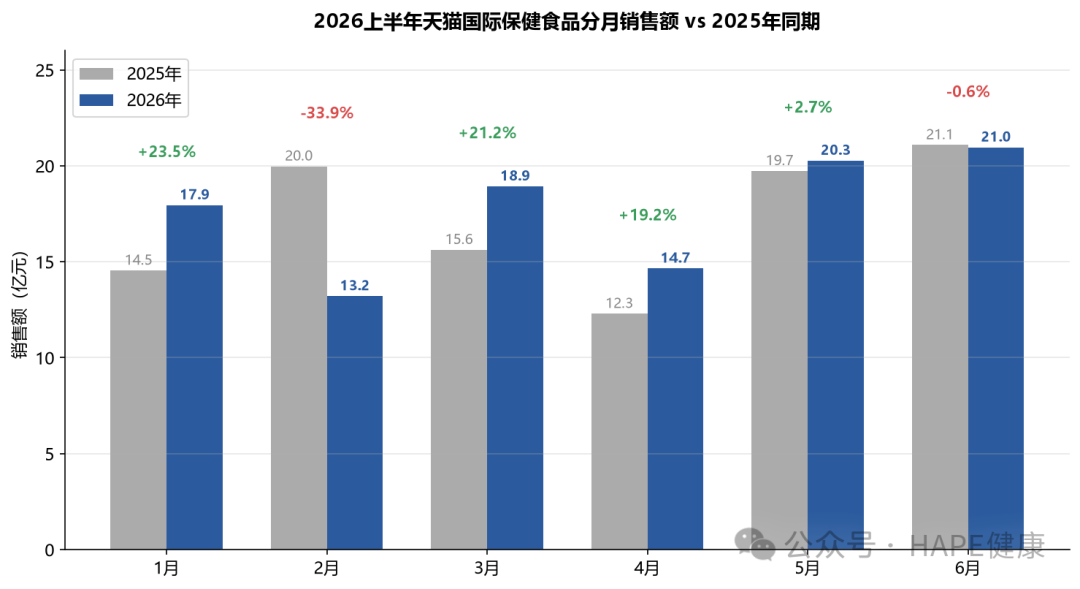
2026年上半年,天猫国际海外膳食营养补充食品销售额约105.96亿元,同比增长约2.6%。从月度走势来看,市场仍然具有明显的大促和节日特征:1月销售额约17.9亿元,2月受春节影响回落至约13.2亿元,3月恢复至约18.9亿元,5月和6月进入618年中大促周期后,销售额分别达到约20.3亿元和21.0亿元。
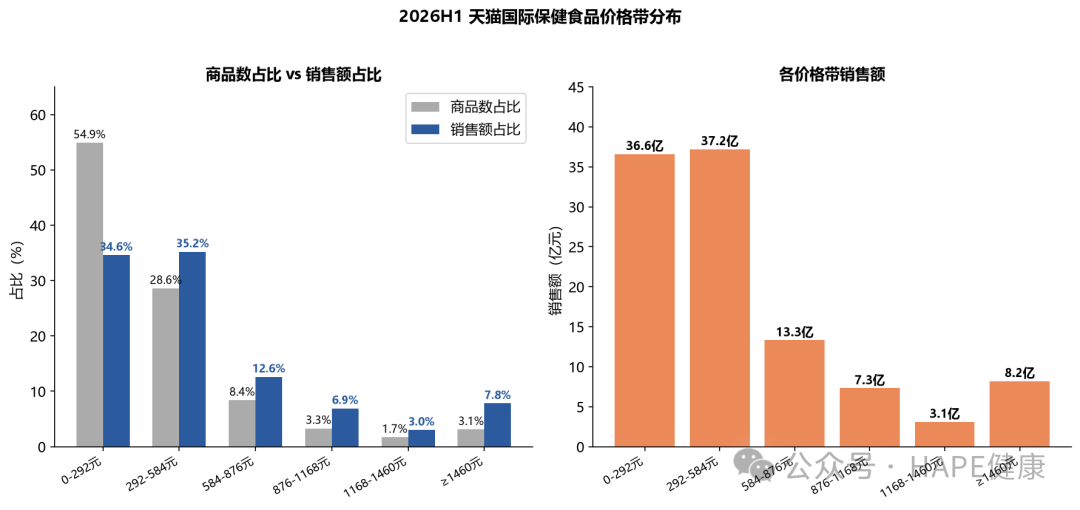
从价格结构看,消费升级趋势明确。292至584元区间以28.6%的商品数贡献了35.2%的销售额,是销售额最大的价格带。584元以上的中高端产品合计仅占商品数的16.4%,却贡献了30.3%的销售额,其中1460元以上的超高端产品以3.1%的商品数贡献了7.8%的销售额。
整体来看,跨境营养健康市场已经形成较稳定的消费基础,增长不再主要依靠某个突然爆发的新品类,而是来自消费者长期、重复的健康管理需求。
品类解析
从品类结构来看,2026年上半年最大的特征可以概括为一句话:成熟刚需继续增长,新兴需求快速放大,而部分过去依赖营销概念推动的品类开始承压。其中,心血管健康是表现最突出的市场之一,上半年销售额约29.0亿元,同比增长29.6%;骨关节营养品销售额约16.4亿元,同比增长13.2%。这两个市场并不新,甚至可以说是营养保健行业最传统的两个市场,但依然保持不错增长,说明真正建立起长期消费者认知的基础健康需求依然具有较强生命力。
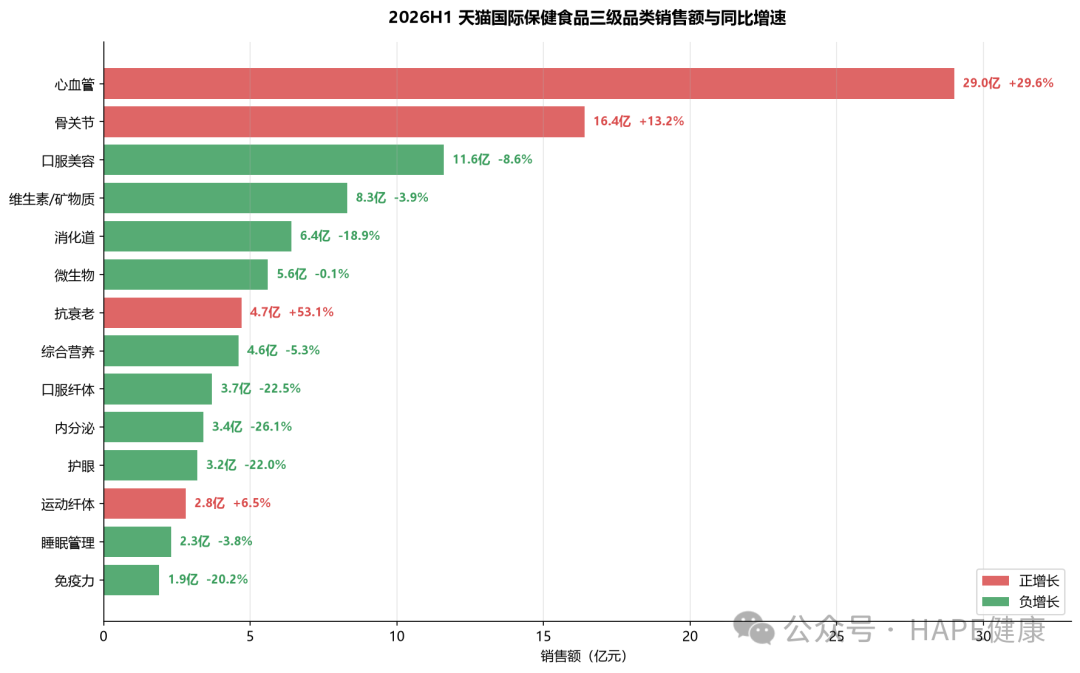
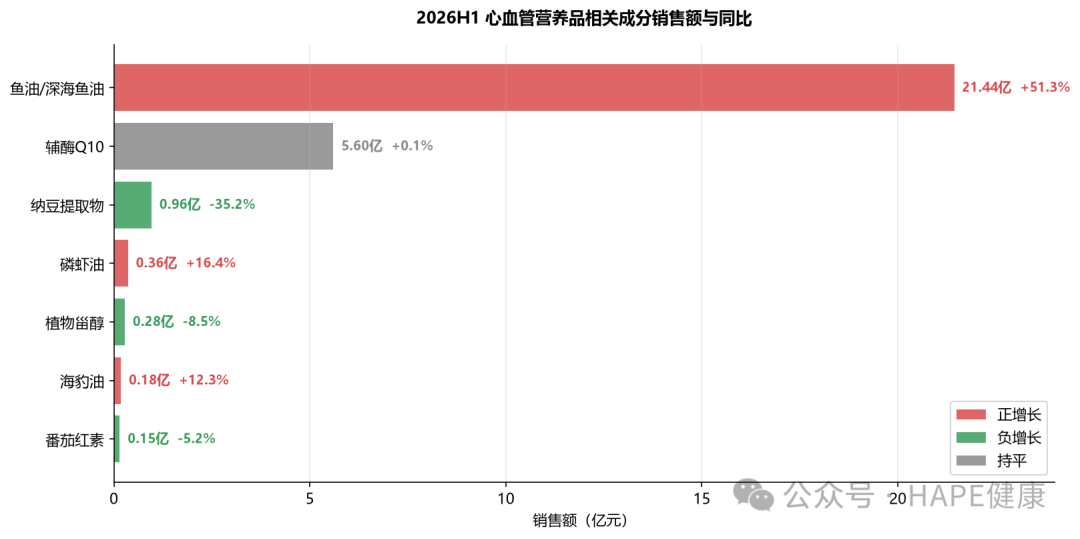
心血管市场的增长尤其值得关注,其中鱼油/深海鱼油上半年销售额达到约21.44亿元,同比增长51.3%,仅这一个细分类目就已经占整个海外膳食营养补充食品市场约五分之一。鱼油并不是新产品,但高纯度、高浓度、rTG结构以及不同EPA/DHA比例等产品升级,重新激发了消费者需求。这说明成熟成分并非没有增长空间,关键在于能否通过技术、剂量和配方升级创造新的价值。
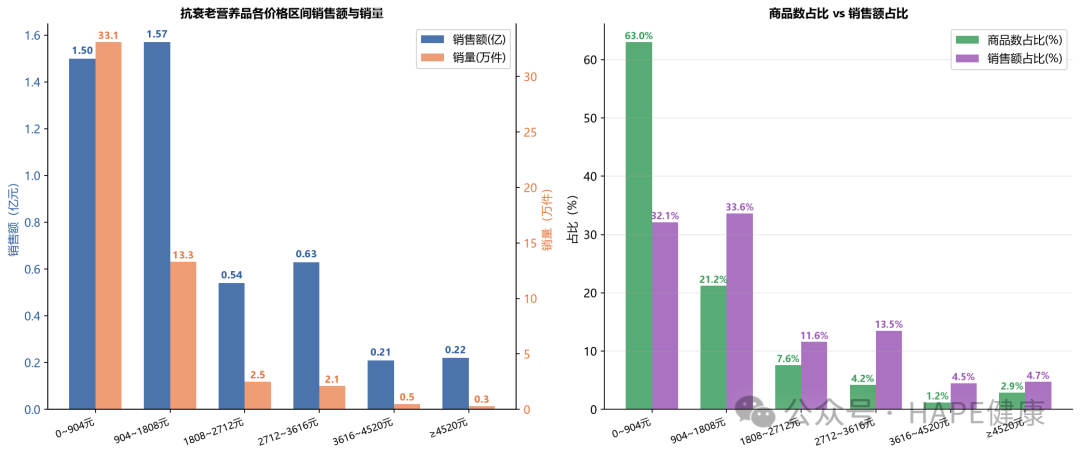
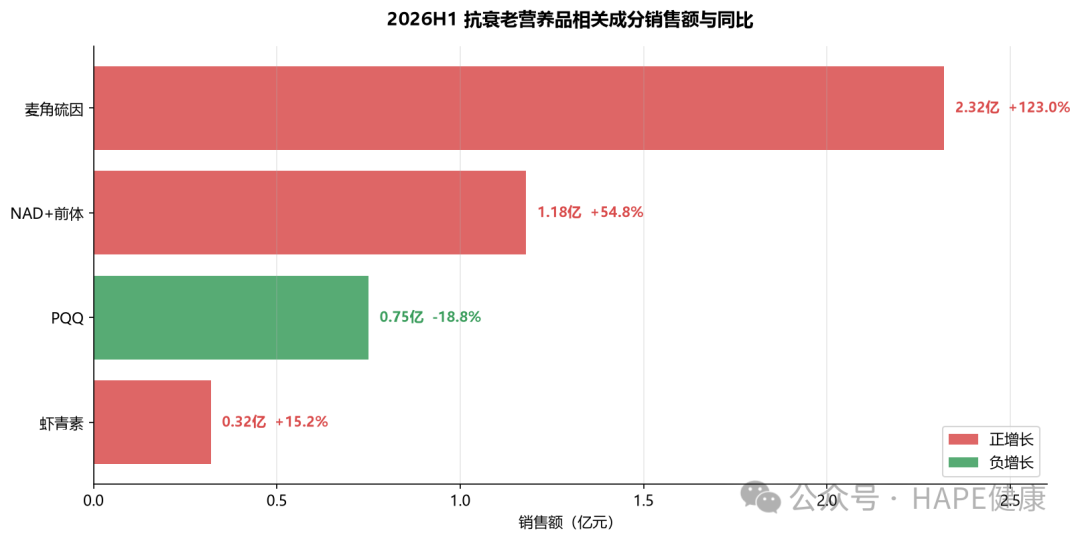
另一个快速成长的市场是抗衰老。2026年上半年,抗衰老营养品销售额约4.7亿元,同比增长53.1%。相比心血管和骨关节,这一市场的绝对规模还不算特别大,但它具有两个非常明显的特点:一是增速高,二是客单价高。这说明抗衰老仍然处于消费者教育和市场扩张阶段,而麦角硫因、NAD+等新成分正在成为推动这一市场增长的重要力量。它与鱼油形成了两种非常不同的增长模式:鱼油属于成熟大市场通过产品升级继续扩张,抗衰则属于新成分通过科学概念和消费者教育创造新的需求。
与此同时,过去几年较为热门的一些市场则开始出现不同程度调整。口服美容营养品上半年销售额约11.6亿元,同比下降8.6%;消化道营养品约6.4亿元,同比下降19.0%;口服纤体营养品约3.7亿元,同比下降22.5%;护眼营养品约3.2亿元,同比下降22.0%。这组下滑数据背后,除了市场自身的优胜劣汰,也与2026年以来监管对“假洋牌”和功效宣传的集中整治直接相关——相关部门严查普通食品标注“美白”“祛斑”等功效词汇,同时约谈跨境平台、收紧进口保健品资质审核,海关也升级了境外生产企业注册管理。这几个类目恰恰是“假洋牌”的重灾区,政策落地后,大量依赖概念包装和跨境资质“洗白”的产品销售受阻。
但这并不意味着消费者不再关注美容、肠道、体重或眼健康,而是这些市场正在从概念扩张阶段进入产品筛选阶段。一个市场经过几年快速增长后,如果大量产品依靠相似的成分、相似的宣传和相似的包装进入,最终必然会遇到同质化问题。消费者不会停止购买,但会把消费集中到成分更明确、配方更专业、品牌信任度更高的产品。
品牌竞争
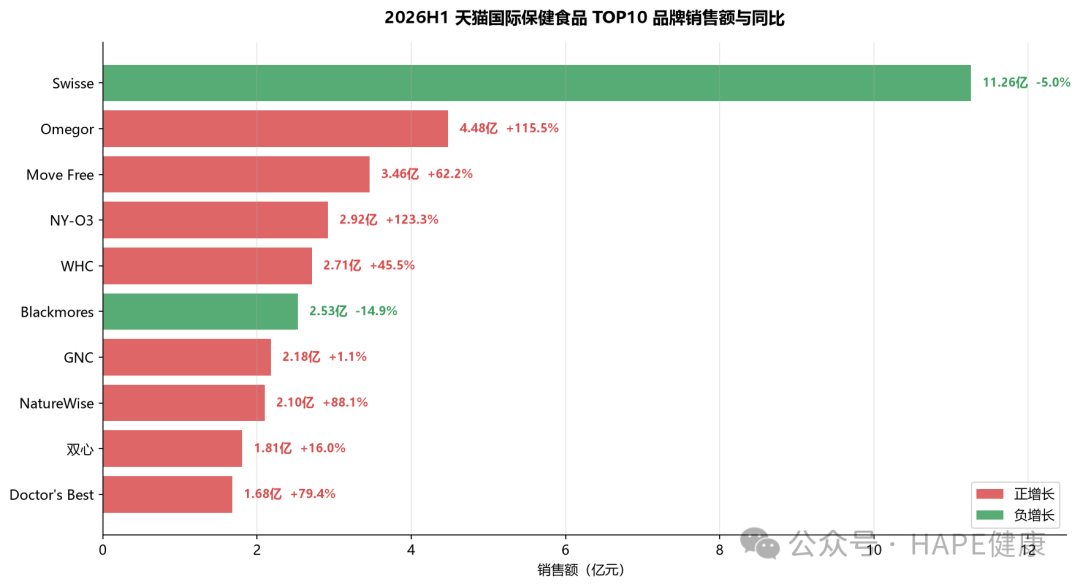
2026上半年品牌端最核心的变化是:综合型头部品牌增长停滞,垂直专业品牌强势崛起,整个竞争格局正在经历从"品牌驱动"到"成分驱动"的结构性重构。Swisse仍以11.26亿元的销售额遥遥领先,是第二名Omegor的2.5倍,但同期销售额同比下降约5.0%。Blackmores(-14.9%)、Fancl(-5.8%)等传统综合品牌同样陷入下滑。TOP10品牌中,有两家出现负增长,GNC(+1.1%)基本持平,真正实现高增长的全部是在细分赛道有明确产品力的专业品牌。
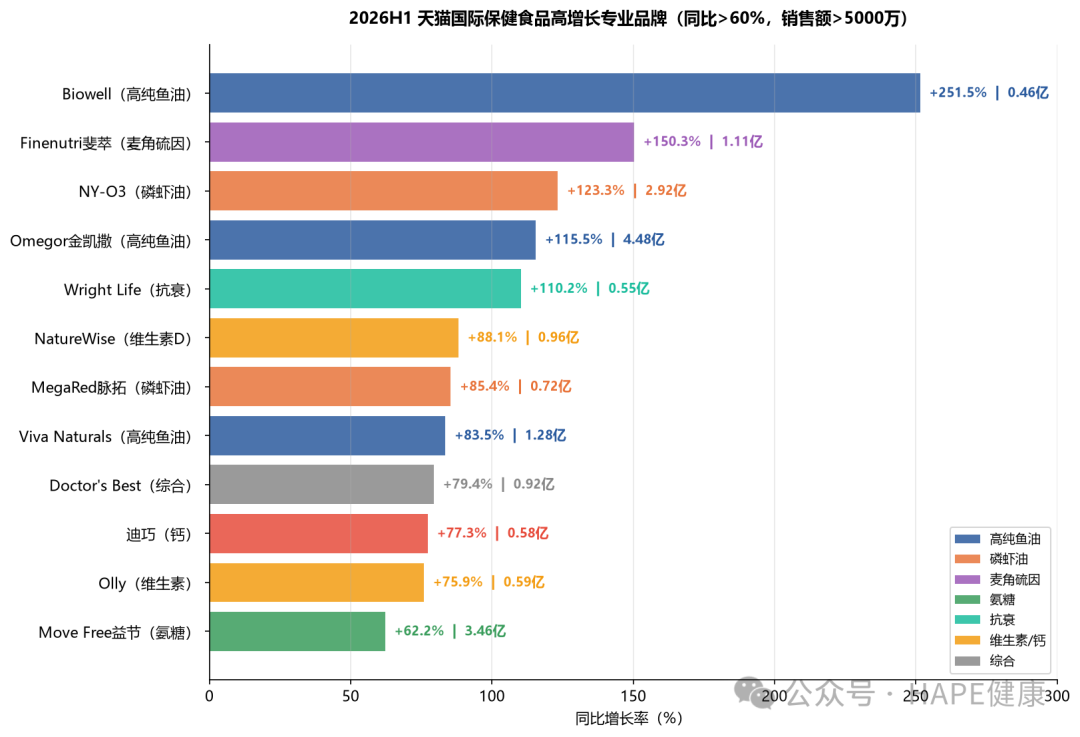
从高增长品牌的画像来看,同比增长超过50%且销售额在5000万元以上的品牌包括:Biowell(+251.5%,高纯鱼油)、Finenutri(+150.3%,麦角硫因)、NY-O3(+123.3%,磷虾油)、Omegor(+115.5%,高纯鱼油)、Wright Life(+110.2%,抗衰)、Move Free(+62.2%,氨糖)。这些品牌几乎全部聚焦在鱼油、磷虾油、氨糖、抗衰老等高增长赛道,且都有明确的成分或技术标签。
在保健食品市场的早期阶段,消费者缺乏成分判断力,倾向于选择"知名度高、品类全"的综合品牌来降低决策风险,Swisse、GNC 和 Blackmores正是受益于这一红利。但随着信息透明度提升和消费者教育的深入,越来越多的用户开始关注具体成分、纯度、结构、专利和临床数据。
这一变化对天猫国际尤其明显,因为跨境渠道本身就具有很强的“成分搜索”属性。消费者进入平台之后,经常不是搜索“心脑血管补品”、“抗衰保健品”,而是直接搜索“鱼油95%”“麦角硫因”“辅酶Q10”“维生素D3”“益生菌”等具体关键词。于是,一个品牌在某一个成分领域建立专业认知之后,即使品牌整体知名度不如大型综合品牌,也有机会迅速获得市场份额。这也是为什么一些细分品牌可以在一两年内实现非常高的同比增长。
鱼油赛道的品牌竞争最为典型。Omegor/金凯撒以4.48亿元、同比+115.5%跃居全品类第二,NY-O3 2.92亿元、同比+123.3%,WHC 2.71亿元、同比+45.5%,Viva Naturals 1.28亿元、同比+83.5%。这些品牌普遍围绕高纯度、特殊结构、原料来源和专业配方建立差异化,说明在成分驱动的市场中,“专注一个领域”比“什么都做”更容易形成竞争优势。
店铺格局
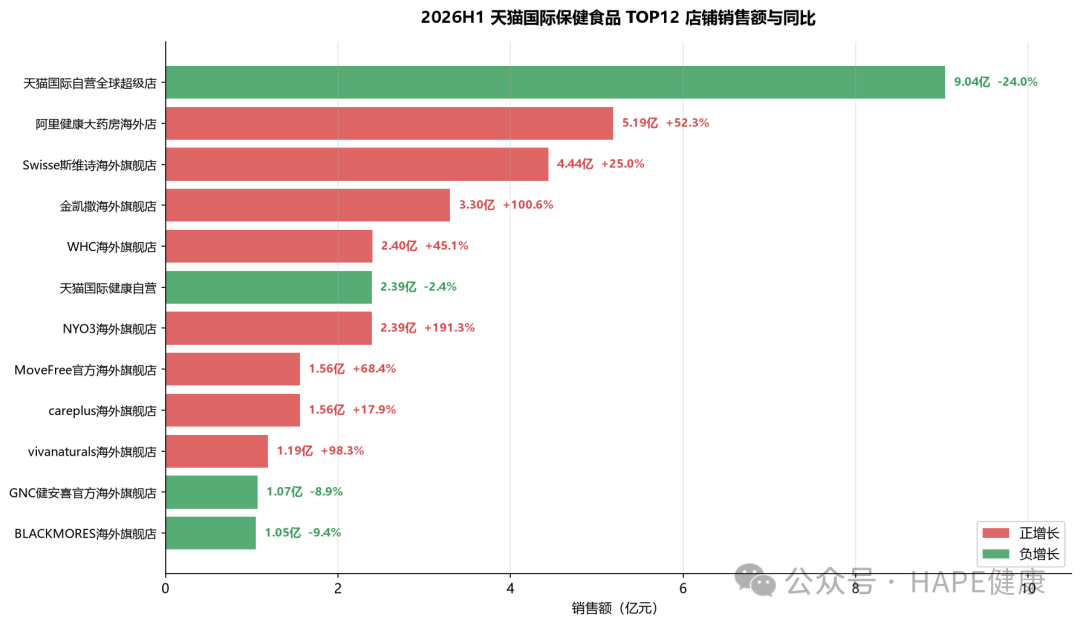
店铺端的格局和品牌端类似,集中度高、分化明显。TOP100店铺合计销售额70.3亿元,占大盘约59%。其中TOP1店铺天猫国际自营全球超级店9.04亿元,占TOP100的12.9%;TOP10店铺合计33.5亿元,占47.6%,头部店铺的集中度很高。最值得关注的是天猫自营店的集体下滑。4家天猫自营店合计12.1亿元,但全部同比负增长:天猫国际自营全球超级店9.04亿元、-24.0%,天猫国际健康自营2.39亿元、-2.4%,天猫国际全球探物0.45亿元、-22.2%,天猫国际探物日本0.23亿元、-24.7%。作为平台流量最大的渠道,天猫自营店集体下滑说明综合型选品模式正在被专业品牌旗舰店分流——消费者不再满足于平台推荐什么买什么,而是主动搜索特定成分和品牌。
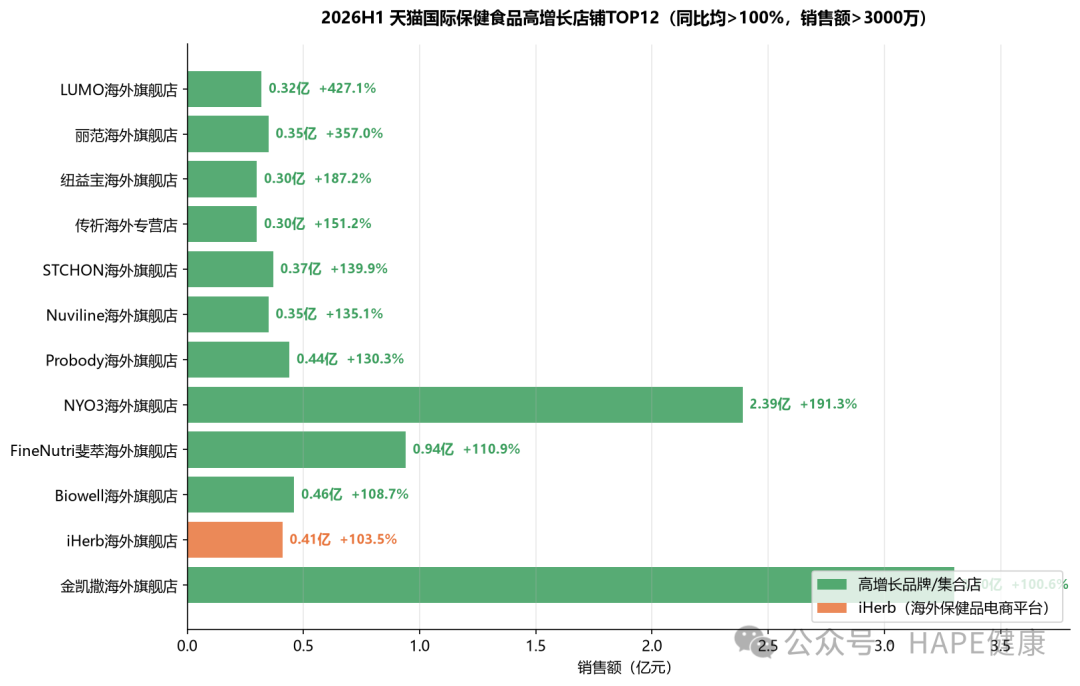
海外连锁药房店铺也表现稳定。Chemist Warehouse海外旗舰店销售额约0.91亿元,同比增长28.9%。药房模式的优势在于:专业背书强、选品能力突出、用户信任度高。
还有一个值得关注的海外保健品电商平台iHerb。iHerb成立于1996年,总部位于美国加利福尼亚州,是全球最大的天然保健品垂直电商之一,平台拥有超过 1600万活跃客户,销售约 2000个品牌的5万余款产品。iHerb海外旗舰店2026年上半年销售额0.41亿元,同比+103.5%,环比+41.2%,在TOP100店铺中排名第41位。作为海外电商平台型店铺,iHerb的高增长说明"多品牌平台店"模式在天猫国际仍有空间——通过丰富的选品和海外正品背书,能够触达那些有明确购买需求但还没形成品牌忠诚度的消费者。
热销商品
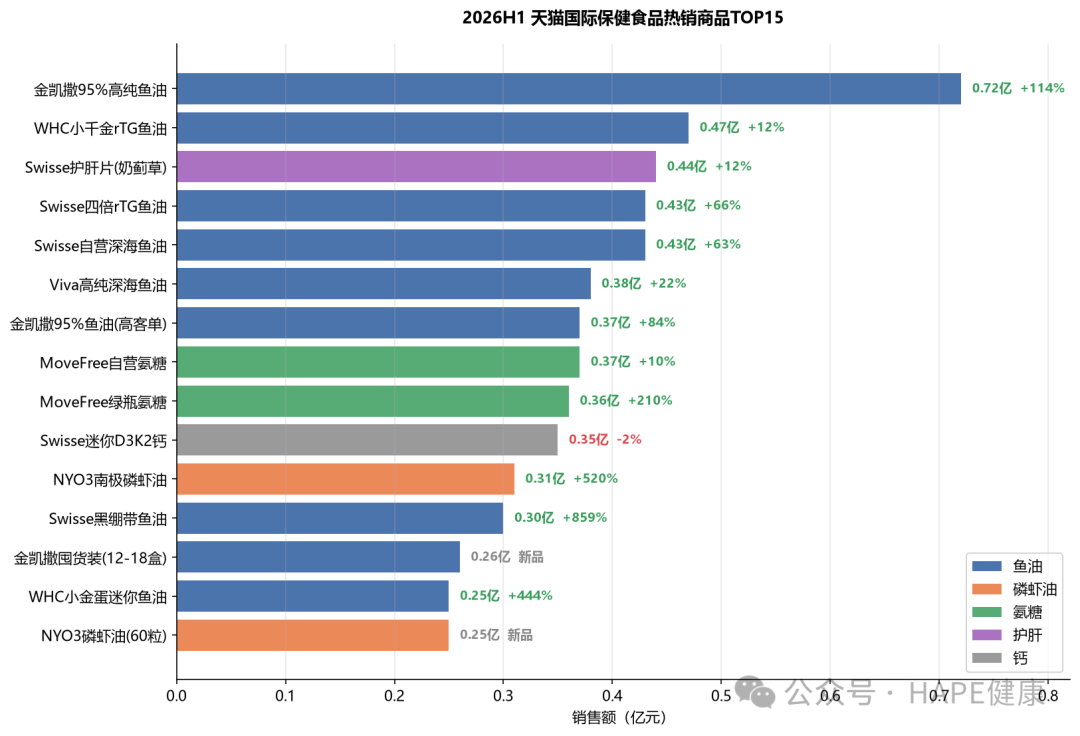
从商品维度看,TOP100热销商品合计销售额18.0亿元,占大盘约15%。商品端的格局比品牌端更集中——鱼油一个品类就垄断了近半壁江山,其他热门单品还有护肝片、氨糖、综合营养包等。
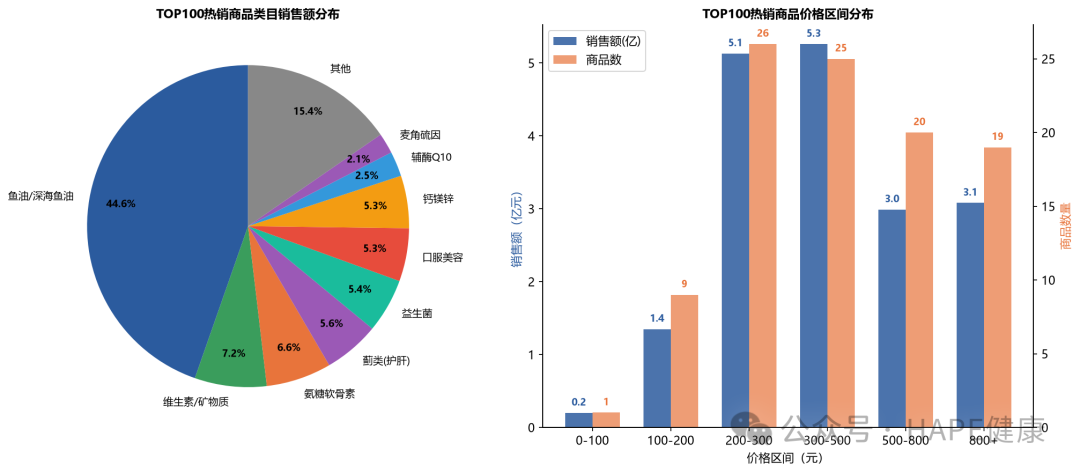
鱼油绝对主导:39个商品贡献8.04亿,占TOP100的44.6%。TOP15热销商品中有11个是鱼油或磷虾油。金凯撒95%高纯鱼油以0.72亿元、同比+114%稳居单品第一,销售额破7000万。WHC小千金rTG鱼油0.47亿、Swisse四倍鱼油0.43亿、Swisse深海鱼油0.43亿、Viva高纯鱼油0.38亿,前五名鱼油单品合计2.43亿元。鱼油的垄断不是靠低价走量,而是靠高纯度和高客单价,TOP100中鱼油均价436元。
价格结构:200-500元是主力,TOP100中200-300元区间26个商品、贡献5.13亿(28.5%),300-500元区间25个商品、贡献5.26亿(29.2%),两个区间合计贡献近60%销售额,是保健食品的主力价格带。
高增长单品几乎全部来自鱼油、维生素与矿物质和美容抗衰。Swisse黑绷带鱼油+859%,Viva高纯度鱼油+607%,Doctor's Best赖氨酸甘氨酸镁片+269.3%,SwissePLUS斯维诗nad+麦角硫因+107.7%。这些高增长单品的共性是:有明确的成分参数(95%纯度、rTG结构、南极磷虾油、麦角硫因)、有明确的场景标签(补脑、抗衰、囤货)、客单价高于品类均值。
下滑单品集中在传统热门品类。Move Free绿瓶氨糖-63.4%,CareMagic水蛭素纳豆激酶-62.5%,GNC女士每日营养包-47.1%,Swisse护肝片-31.0%。这些单品的下滑原因各不相同:氨糖被更高端的Move Free绿瓶MSM款替代(新款+210%);Swisse护肝片也是被Swisse斯维诗PLUS高浓度护肝片抢走了市场份额;营养包则是因为市场供给更加丰富,消费者可选择的产品太多了。
如果说上述数据告诉我们消费者的钱流向了哪里,那么成分数据则进一步告诉我们消费者到底为什么买单。2026年上半年最典型的趋势,是“成分”越来越直接地决定一款产品的竞争力。
首先是鱼油。上半年鱼油/深海鱼油销售额约21.44亿元,同比增长51.3%。但如果只看到“鱼油又火了”,还不足以解释这轮增长。进一步观察头部产品会发现,95%高纯度Omega-3、rTG、高EPA、高DHA、DPA、南极磷虾油等词语越来越频繁地出现在商品标题和核心卖点中。也就是说,消费者对鱼油的认识已经从“吃不吃鱼油”进入“吃什么样的鱼油”。同样是一瓶Omega-3,纯度、EPA/DHA含量、结构形式、鱼种来源以及原料认证都可以成为不同的产品卖点。成熟成分的增长正在由“产品升级”推动,而不是简单由新品类教育推动。除此之外,秘鲁原料减产带动鱼油原料涨价,金凯撒等品牌发布调价通知,渠道与消费者的提前囤货,也阶段性推高了上半年鱼油的销售数据。
第二个值得关注的方向是抗衰老成分。2026年上半年麦角硫因相关产品销售额约2.32亿元,同比增长123.0%,NAD+前体相关营养补充剂销售额约1.18亿元,同比增长54.8%。麦角硫因能够在较短时间内形成超过2亿元的市场规模,说明抗衰老消费者对于新成分的接受速度正在提高,而且相比基础维生素和矿物质,这部分消费者对价格的敏感度也相对较低。麦角硫因的成功并非单一成分的胜利,而是复配配方的胜利——市场上的主流产品均将麦角硫因与PQQ、辅酶Q10、NAD+前体(NR/NMN)等成分复配,主打"细胞级抗衰"概念。如Finenutri(斐萃)的麦角硫因PQQ辅酶Q10小紫瓶销售额2124万元,NAD+焕活能量瓶(含麦角硫因PQQ)1613万元,两款产品均价均在500元以上。这种复配策略既提升了溢价空间,也通过多成分协同构建了产品壁垒。
第三个变化来自传统基础营养。维生素D上半年销售额约3.15亿元,同比增长76.8%,镁销售额约4669万元,同比增长78.1%。这两个成分并不新,却都跑出了远高于市场平均水平的增速。背后的逻辑同样是“基础营养精细化”:消费者正在从笼统的“补维生素”“补矿物质”,进一步认识D3、K2、甘氨酸镁、苏糖酸镁、柠檬酸镁等更具体的营养形式,同时这些成分又被重新连接到骨骼、睡眠、情绪、神经健康和运动恢复等不同场景中。一个旧成分只要找到新的应用场景,也可能重新进入增长周期。
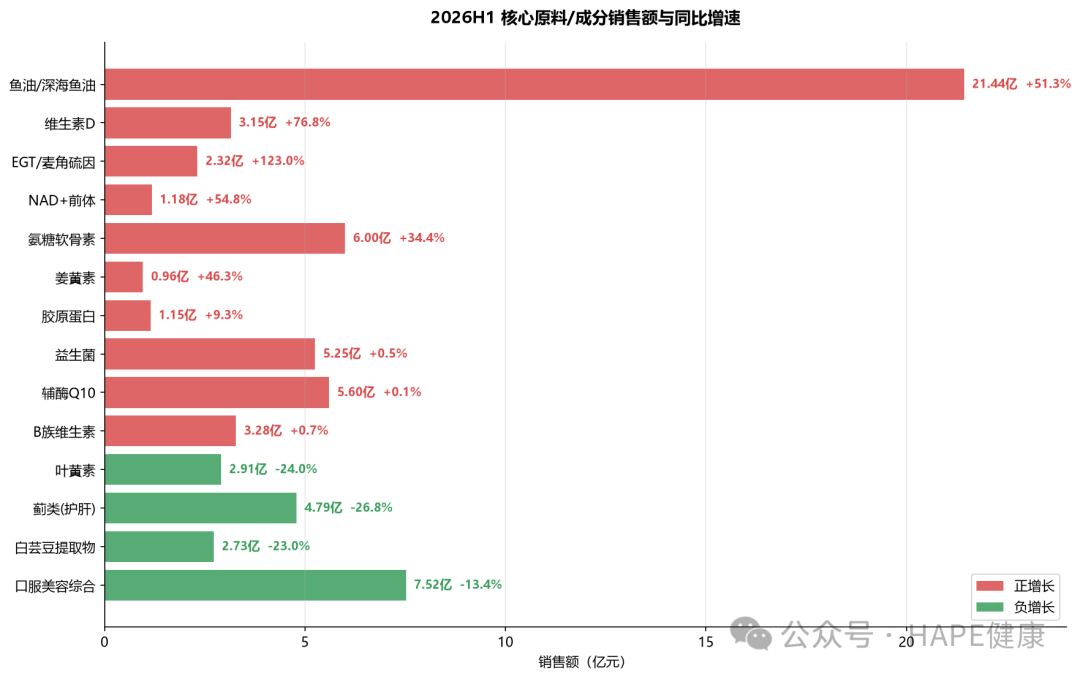
姜黄素成为传统植物成分中的增长亮点。姜黄素上半年销售额约0.96亿元,同比增长46.3%。虽然整体规模暂时不大,但增速已经超过多数成熟营养成分。这一成分的核心驱动力来自配方升级。普通姜黄素因吸收率极低,长期制约着其市场表现,而添加黑胡椒素(Bioperine)的高吸收配方的出现,正在从根本上解决这一短板。同时应用场景从关节抗炎扩展到肝脏保护、心血管健康、情绪调节等多个领域,复配配方(姜黄素+氨糖、姜黄素+奶蓟草)成为主流。这种“植物成分+细分场景”的组合策略,正成为姜黄素打开增量市场的重要方式。
益生菌的表现则给出了另一个方向。整体益生菌上半年销售额约5.25亿元,同比增长仅0.5%,说明大众益生菌已经进入成熟竞争阶段,但女性益生菌同期仍同比增长26.7%。这说明未来的增长不一定来自“新的超级成分”,也可能来自成熟原料与细分人群重新组合。未来益生菌市场可能继续拆分为女性、儿童、中老年、代谢、口腔等不同应用方向;镁也可能从矿物质进一步拆到睡眠、压力和运动;Omega-3则继续按照EPA、DHA、纯度和不同原料来源进行细分。
所以,从2026年上半年的数据来看,原料市场正在出现一个非常明显的变化:消费者对原料的认知正在从“成分名称”走向“成分规格”。过去写一个“含Omega-3”可能就足够,现在需要说明纯度和EPA/DHA;过去说“含益生菌”就可以,现在则需要说明菌株和功能;未来麦角硫因、镁、辅酶Q10等市场很可能也会经历同样的过程。当消费者越来越懂成分,原料本身就不再只是B端采购信息,而会逐渐成为C端产品价值的一部分。
把品类、产品和成分三个层面的数据放在一起,可以更清楚地看到,2026年天猫国际保健食品市场正在形成一条新的竞争链条:健康需求带动品类增长,成分影响产品表现,原料则逐渐成为产品拉开差距的关键。
对原料企业、OEM/ODM企业和新品品牌来说,判断市场机会不能只看哪些品类增长较快,还要继续追问:这个品类为什么增长?背后是哪类成分、原料和消费需求在发挥作用。
从当前市场来看,至少存在三类机会。
第一类是成熟大市场里的原料升级,以鱼油最为典型。鱼油已经是一个竞争充分的市场,但高纯度、高浓度、rTG结构、不同EPA/DHA比例仍然创造出了新的增长空间。这意味着成熟原料企业不一定非要寻找一个完全新的成分,通过纯化技术、吸收形式、剂量设计以及品牌原料体系,同样可以创造新的产品价值。
第二类是处于消费者教育阶段的新兴功能原料,例如麦角硫因、NAD+相关成分以及其他抗衰老原料。这类市场规模目前未必最大,但更适合通过专利、临床研究和科学传播建立高附加值。
第三类则是围绕特定人群和使用场景进行的配方创新,例如女性益生菌、睡眠镁、运动恢复营养等,它们并不是创造一个全新的原料,而是把成熟原料重新组合到新的消费场景中。
与此同时,平台规则和行业标准也正在提高跨境保健食品的竞争门槛。2026年“618”期间,天猫国际推出“全球探源计划”,要求参与品牌提供原产地证明、所在国自由流通或准予上市证明,以及境外真实流通记录。消费者还可以查看品牌在海外商超的销售实拍视频或海外电商平台销售截图。
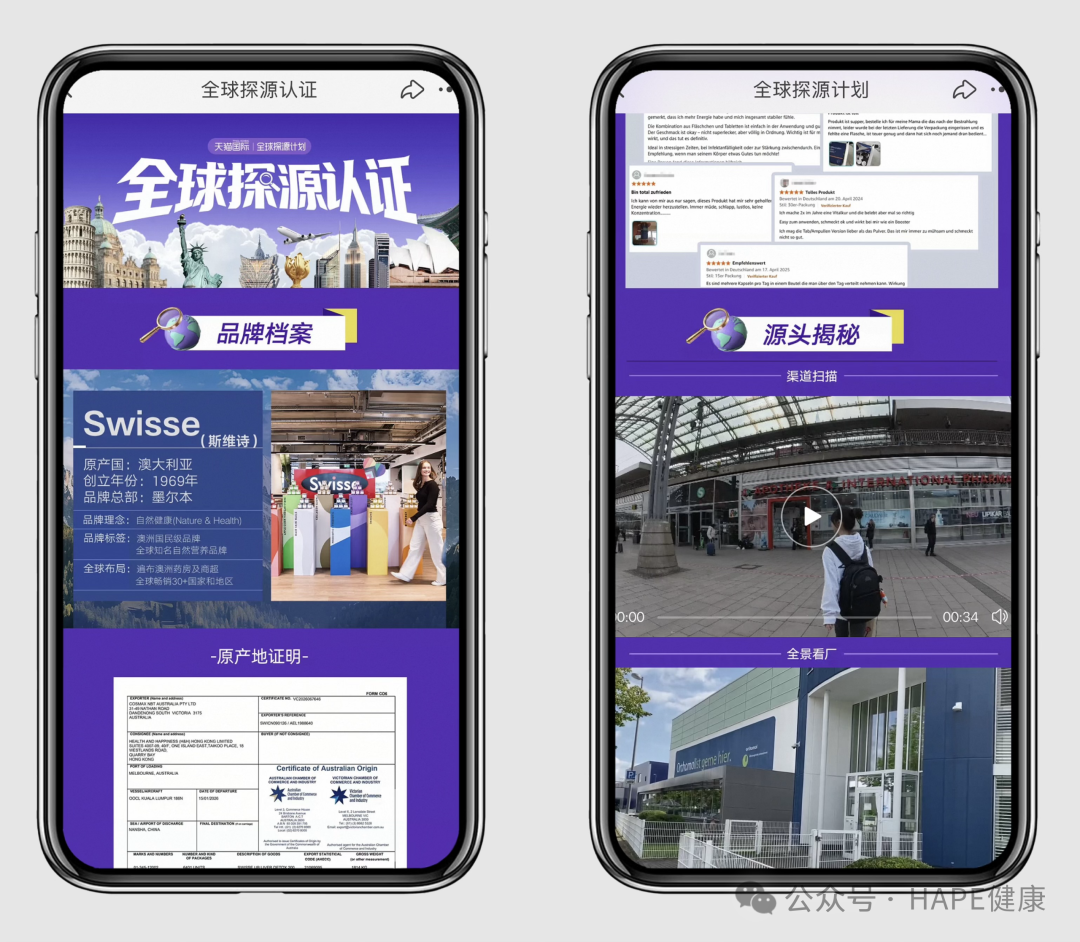
商务部研究院专家表示,该计划的重要变化在于,首次将“境外真实流通”纳入品牌审核标准。过去,跨境商品溯源主要集中在国内物流和通关环节;如今,审核范围进一步延伸至海外生产、本土销售和跨境流通,形成覆盖全链路的真实性验证。这意味着,跨境保健食品的竞争标准正在发生变化。企业不能只依靠低价和流量获得市场,还需要证明产品来源真实、品牌在海外正常销售,并具备稳定可靠的生产和供应链能力。行业竞争也将从单纯的价格竞争,逐渐转向围绕正品保障、品牌口碑和供应链透明度展开的信任竞争。
与此同时,天猫国际也提高了保健食品及营养品等重点类目的工厂准入标准,要求合作工厂具备GMP、TGA或NSF等国际认证。单纯的FDA基础注册或企业自我声明,已经难以满足平台的准入要求。自2026年5月起,跨境进口保健品类目呈现出政策规范与平台审核同步收紧的趋势,行业正在进入更加重视合规、品质和供应链能力的发展阶段。
结语
鱼油重新增长,麦角硫因快速崛起,综合品牌承压,专业品牌上升——这些都指向同一个趋势:跨境保健食品市场正在从“卖产品”,进入“卖成分、卖配方、卖证据”的阶段。
消费者已经不再满足于一瓶简单标注“鱼油”“益生菌”或“维生素”的产品,而是开始追问:鱼油的纯度是多少?EPA和DHA比例如何?益生菌使用了什么菌株?镁是什么形式?抗衰老配方是否有科学依据?这也意味着,未来的市场机会不会只属于拥有大流量的品牌,更属于那些能够把原料、配方、功效场景和品质证明讲清楚的企业。
对于品牌方来说,真正需要升级的不是包装和广告,而是产品本身;对于原料企业和OEM/ODM工厂来说,真正的竞争力也不只是“能够生产”,而是能否参与产品定义,提供稳定、合规且有差异化的解决方案。
2026年上半年天猫国际市场释放出的信号已经非常明确:保健食品行业的下一轮竞争,拼的不是谁能把产品卖得更便宜,而是谁能让消费者更清楚地知道,为什么要买、为什么值得买。
如果您正在寻找可靠的保健食品OEM/ODM工厂,或有原料筛选、配方开发、剂型设计和产品定制需求,也欢迎与我们联系。我们可以根据目标市场、消费人群和产品定位,协助企业完成从原料选择、配方研发到产品落地的全流程规划。
END
往期推荐
回顾过去一周热点
关于我们:HAPE Health,关注全球健康行业,为您解读保健品、OTC 药品行业发展趋势。HAPE取自以下单词的首字母:Humans(人类), Animals(动物), Plants(植物), Environment(环境)。健康非个体之事,关注这个地球的每一个生命,关注我们的环境。
来源 微信公众号 · 查看原文
版权申明 本网站立足国家海洋药物和生物制品产业联盟,致力于打造海洋生物医药“产学研用”一站式、综合性资讯共享服务平台,促进我国海洋药物和功能制品“资源链、科技链、产业链、应用链”协同创新、深度融合发展。本文转载自原文来源。版权归原作者及原来出处所有,部分文章未能联系到原作者,在此深表歉意。如涉及版权问题,请留言联系我们协商处理(邮箱:czhang@tio.org.cn),侵权内容将即刻删除。
免责声明 本文仅代表作者个人观点,与本平台立场无关。本站不对内容真实性、完整性、时效性作保证,仅供参考,请读者自行核实。