酶制剂:生物制造的"芯片",下一个十年谁主沉浮?

2026-9-25 科技资讯
如果说生物制造是未来的"绿色工厂",那么酶制剂就是这座工厂里的"芯片"。今天,我们用一篇文章讲清楚:这个行业的地位有多重、产业链怎么跑、产能在哪里、巨头们怎么玩,以及中国玩家的机会到底在哪。
图片
一、行业地位:生物制造的"芯片",含金量被严重低估
酶是由生物体产生的生物催化剂,能让化学反应在常温常压下高效、高选择性地进行。相比传统化工的高温高压、强酸强碱,酶催化过程更节能、更清洁、副产物更少——这正是生物制造替代传统化学工艺的核心逻辑。
在生物制造的版图里,酶制剂的角色可以用三个"关键词"概括:
1. 核心催化剂。 从淀粉糖、燃料乙醇到手性药物中间体,几乎所有生物转化路线的第一性工具都是酶。没有酶,生物质就只是生物质,无法变成葡萄糖、乙醇、氨基酸和高价值化学品。行业里常把酶比作生物制造的"芯片"——"十五五"相关规划中,酶制剂已作为生物制造核心要素被直接点名。
2. 高壁垒赛道。 酶的开发依赖菌种资源、蛋白质工程、发酵放大和配方应用技术的长期积累,头部企业动辄拥有上万种酶蛋白的数据资产,后来者很难速成。这造就了全球市场"寡头+长尾"的格局。
3. 万能放大器。 酶不是孤立产业,而是渗透进食品饮料、饲料、洗涤、纺织、造纸、生物能源、医药诊断、环境治理等几乎所有工业门类。据 Global Market Insights 等机构数据,2025 年全球酶制剂市场规模约 150 亿美元级别(部分宽口径统计达 180-250 亿美元),预计 2030 年接近 300 亿美元,年复合增速 6.5%-8%。
中国市场是增长的核心引擎。 2025 年中国酶制剂市场规模约 430-460 亿元人民币,占全球约四分之一到三分之一(统计口径不同),年增速 9% 以上,显著高于全球平均水平;全年产量约 215 万吨,同比增长约 11%,已是全球最大的酶制剂生产国,进口依存度降至 5.5% 的历史低位。
二、产业链全景:从一株菌到一条绿色生产线
酶制剂产业链可以清晰地分为三段:
上游:菌种 + 原料 + 设备,"一株菌决定一家厂"
上游的胜负手是菌种。 主流表达体系包括芽孢杆菌、黑曲霉、毕赤酵母、里氏木霉四大类,头部企业均构建了自主表达平台。基因工程与重组 DNA 技术已应用于约 75% 的高产量酶生产,CRISPR 技术在产酶菌株改造中的渗透率从 2021 年的 12% 升至 2025 年的 41%。

图片
中游:发酵 + 提取 + 制剂,成本与纯度的平衡术
典型流程为:菌种开发 → 种子培养 → 液体深层发酵 → 菌体分离 → 酶提取浓缩 → 纯化 → 标准化 → 复配制剂 → 包装。
两个行业常识值得记住:
• 约 85% 的工业酶采用液体深层发酵,固态发酵则因成本低在饲料酶等领域仍占一席之地;
• 下游分离纯化环节占制造成本的 50%-70%——酶好不好做是一回事,提不提得纯、稳不稳定是另一回事,这正是国内企业与国际巨头差距最大的环节之一。

下游:应用即市场,"酶卖的不是产品,是工艺"
下游覆盖极广,2025 年全球结构大致为:工业酶(淀粉加工、洗涤剂、纺织、造纸、生物燃料)约占六成以上,食品饮料酶约占两成,饲料酶增速最快(全球约 26-35 亿美元规模,同比增 14%),医药与诊断用酶体量小但利润率最高。
行业竞争的本质正在从"卖酶"升级为"卖解决方案":客户要的不是一公斤蛋白酶,而是"让我的洗涤剂冷水去污力提升 20%"、"让我的饲料配方料肉比下降 3%"。应用技术、定制复配与持续技术服务,构成了超越产品本身的护城河。
图片

三、产能分布:欧美握着技术,亚洲握着产能
全球版图
• 丹麦:全球酶工业的"圣地"。诺维信(Novonesis)在卡伦堡等地的发酵基地代表了世界最高水平,丹麦一国产能约占欧洲四分之一,是全球最大的酶出口国之一;
• 美国:IFF(原杜邦工业生物科技)、DSM-Firmenich 等在弗吉尼亚、爱荷华、威斯康星等地拥有大型发酵基地,与丹麦合计贡献全球约 60% 以上的高活性酶基础产能;
• 中国:全球最大生产国,产能集中于山东、江苏、浙江、广东、宁夏等省份,约占全球发酵产能的 15%-20%,以大宗工业酶和饲料酶为主,并向中高端延伸;
• 印度:成本竞争型生产基地,Advanced Enzyme 等企业面向全球供应饲料酶与医药酶;
• 欧洲其他(德国、比利时、荷兰)与日本:聚焦特种酶、高端食品酶与医药酶。

区域消费上,亚太已占全球消费量约 40% 以上,中国、印度、东南亚增速领跑;但高附加值特种酶的研发专利 70% 以上仍握在欧美日手中。中国呈现"产量大国、出口大国、品牌小国"的错位:2025 年出口额首次突破 25 亿美元(+17.6%),主要面向东南亚、中东、南美;但产品结构仍以大宗酶为主,高端洗涤酶、食品级酶的进口依赖度仍约 40% 以上,"量大而不强"是现状,"国产替代 + 结构升级"是主线。

四、头部企业:全球寡头稳固,中国力量崛起
4.1 全球第一梯队:并购整合后的"三超多强"
全球前五大企业合计份额约 47%-58%。值得注意的是,巨头们近年的共同动作是并购整合(诺维信+科汉森、DSM+帝斯曼芬芳、杜邦并入 IFF)+ AI 蛋白质设计——用平台化对冲单品竞争。
头部企业的典型客户结构:Novonesis 长期为宝洁、联合利华等全球日化巨头供应洗涤酶,同时服务中粮、益海嘉里等粮油加工与全球食品饮料集团;IFF 服务全球大型食品、日化与燃料乙醇企业;饲料酶端则对接新希望、温氏、正大等全球养殖与饲料集团。客户粘性来自"产品+技术服务+法规准入"的深度绑定,认证切换周期动辄 12-18 个月。
4.2 中国梯队:两家上市公司 + 一批专精特新
蔚蓝生物(603739)——"平台型选手"
• 2025 年营收 13.66 亿元(+3.43%),归母净利润 6981 万元(+11.45%);2026Q1 净利同比大增 86.57%,动能明显释放;
• 酶制剂收入 4.68 亿元,毛利率高达 63.2%,是国内最接近"技术溢价"模式的企业;
• 研发投入 1.39 亿元、占营收 10.19%,建有四大表达系统 + 高通量筛选 + AI 酶蛋白优化实验室;
• 基于饲料酶大数据平台提供"按配方定制酶"服务,获中粮、温氏、新希望、海大等头部客户认可;
• 国际化领先:境外收入 1.22 亿元(+22.54%),覆盖 60 多个国家,在美国、越南、印尼设子公司。
溢多利(300381)——"全品类老将,转型阵痛期"
• 1991 年成立于珠海,2025 年营收 8.32 亿元(+0.73%),但归母净利润亏损 1978 万元,由盈转亏;
• 生物酶制剂收入 6.85 亿元、占比 82.3%,毛利率 45.4%;境外收入 2.95 亿元(+10.2%)、占比升至 35.4%;
• 亏损主因:四大基地工程投建带来的折旧攀升、存货减值与市场拓展费用,属于"扩张期报表阵痛"而非主业崩塌;
• 覆盖动物营养、人类营养、护理清洁、生物能源、食品饮料、纺织皮革、造纸等八大应用,产品线在国内最全。
其他重要玩家:新华扬(武汉,饲料酶老牌劲旅)、夏盛集团(宁夏,固态发酵特色)、尤特尔(湖南,液体发酵新势力)、隆科特等区域龙头。2025 年国内本土酶制剂企业营收合计约 210 亿元,占国内供给的 45.4%,国产化率已从 2019 年的 31% 升至 60% 以上(饲料酶领域国产自给率约 68%-72%)。
4.3 国内外对标:差距与追赶
国内企业在成本、响应速度、贴身服务上已经不输,饲料酶、纺织酶等领域国产替代基本完成;真正的差距在菌种底层资产、高端纯化工艺和全球品牌信任度——这三样恰恰都是时间的朋友。

五、给国内生物制造企业的四点启示
启示一:从"卖产品"到"卖方案",护城河在应用端。
蔚蓝生物 63% 的酶制剂毛利率证明了一件事:客户愿意为"解决问题的能力"付溢价。国内企业应尽快建立应用数据库、定制复配能力和驻场技术服务体系——这是国际巨头花了三十年筑起的护城河,也是国内企业用"贴身服务"可以更快追赶的赛道。
启示二:AI + 菌种,是新周期的入场券。
AI 蛋白质设计已把新酶种研发周期从 2-3 年压缩到 6-8 个月,BASF 携手 Ginkgo 的合作是明确信号。国内企业与其在大宗酶红海里卷价格,不如把资源押注在"AI 辅助定向进化 + 自主表达系统"上,用更快的迭代速度对冲巨头的存量资产。
启示三:盯住高附加值增量,别在存量里内卷。
医药与诊断用酶、生物质转化酶(纤维素酶)、手性合成用酶是增速 15%-20% 的黄金赛道;分子诊断原料酶国内市场已达约 45 亿元。CDMO 模式在医药酶领域渗透率已超 30%,是轻资产切入高端市场的现实路径。
启示四:出海是必答题,而且是"带方案出海"。
中国酶制剂出口已突破 25 亿美元且结构持续上移,但出口目的地集中在价格敏感市场。参考蔚蓝生物"美国+越南+印尼+香港"的布局,未来竞争不是把酶卖出去,而是把"本土化产能 + 本土化服务 + 国际认证"整套体系搬出去,在巨头腹地与后院同时落子。

六、行业展望:三个确定性
1. 政策确定性。 生物制造已被列入国家前瞻布局的未来产业,"十五五"生物经济专项规划持续加码,酶制剂作为核心"芯片"明确受益;绿色工艺相关税收优惠等配套政策逐步落地,国产替代从"市场自发"进入"政策+市场双轮驱动"。
2. 需求确定性。 全球市场 2030 年有望接近 300 亿美元,中国有望突破 700-1100 亿元人民币(口径不同)。替抗饲料酶、低糖健康食品酶、生物燃料与生物质炼制酶、分子诊断酶四大方向需求增长明确,传统大宗酶则进入"总量平稳、结构升级"阶段。
3. 格局演化的确定性。 全球看,巨头整合与 AI 平台化将加剧头部集中;中国看,"上市公司 + 专精特新"的双层结构将长期并存。未来五年的分水岭在于:谁能率先在高端食品酶、医药酶和国际化认证上完成从 0 到 1,谁就能把"国产替代"的故事讲成"全球替代"。
酶很小,小到肉眼不可见;酶也很大,大到承载一个产业向绿色转型的全部想象力。对中国生物制造而言,把"芯片"握在自己手里,才真正握住了生物经济的入场券。

附录:酶制剂行业专业名词解析

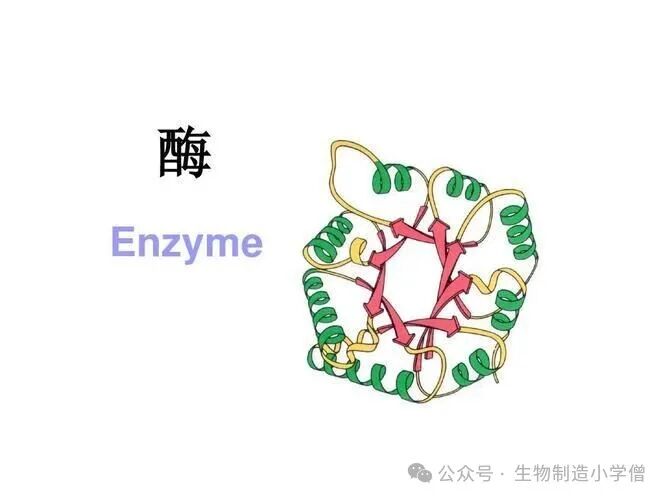
酶(Enzyme)生物体产生的具有催化功能的蛋白质(少数为 RNA),能在温和条件下高效催化特定化学反应,被誉为生物制造的"芯片"。

酶活力(Enzyme Activity,U)衡量酶催化能力的指标,指一定条件下单位时间内转化底物的量,常用"酶活单位 U"表示。商品酶标注"10万 U/g"即每克制剂含 10 万个活力单位。

比活力(Specific Activity)单位蛋白质量中所含的酶活力(U/mg),反映酶制品的纯度,比活力越高纯度越高。

菌种(Strain)用于发酵产酶的微生物,是酶制剂企业最核心的生物资产;同一酶种不同菌株的产酶水平可相差数十倍。

表达系统(Expression System)将目标酶基因导入宿主微生物进行生产的体系,工业上常用芽孢杆菌、黑曲霉、毕赤酵母、里氏木霉四大系统。

基因工程菌(Genetically Engineered Strain)通过重组 DNA 技术改造过的产酶菌株,可将酶产量提升数十至数百倍,目前约 75% 的高产量工业酶由基因工程菌生产。

定向进化(Directed Evolution)模拟自然进化、对酶基因进行随机突变和高通量筛选,获得性能(耐热、耐碱、活性)更优酶变体的蛋白质改造技术,是酶工程的核心方法。

AI 蛋白质设计(AI Protein Design)利用人工智能预测和设计酶蛋白结构与功能的技术,可将新酶研发周期从 2-3 年缩短至 6-8 个月。

CRISPR 基因编辑一种精准基因编辑技术,用于产酶菌株的理性改造,2025 年在头部企业菌株改造中的使用比例已达 41%。

液体深层发酵(Submerged Fermentation, SmF)在液体培养基中通气搅拌培养微生物的发酵方式,自动化程度高、易放大,约 85% 的工业酶采用此工艺。

固态发酵(Solid-State Fermentation, SSF)以麸皮等固体农副产品为基质的发酵方式,成本低、能耗少,常见于饲料酶和传统酿造酶生产。发酵效价 / 产酶水平单位发酵液中酶活力的多少(U/mL),是衡量菌株与工艺水平的核心指标。

分离纯化(Downstream Processing)发酵后对酶进行分离、浓缩、纯化的过程,通常占酶生产总成本的 50%-70%,是高端酶的技术门槛所在。

制剂化 / 复配(Formulation)将酶加工成液体、粉剂或颗粒,并稳定化、复配增效的过程,决定酶的储运稳定性与应用效果。

固定化酶(Immobilized Enzyme)将酶固定在载体上使其可重复使用的制剂技术,大幅降低果糖浆、手性药物等连续化生产的用酶成本。

耐热性 / 稳定性(Thermostability / Stability)酶在高温或极端 pH 下保持活性的能力,是工业酶性能分级的关键指标,耐高温淀粉酶即典型代表。

生物制造(Biomanufacturing)以生物体(细胞、酶)为生产工具,把生物质或无机原料加工为化学品、材料、能源的制造范式,国家前瞻布局的未来产业。

合成生物学(Synthetic Biology)对生物体系进行设计、改造乃至从头合成的学科,为酶制剂提供全新菌种与酶分子资源。

生物炼制(Biorefinery)以生物质为原料,像石油炼厂一样联产燃料、化学品与材料的平台,纤维素酶是其核心催化剂。

手性合成(Chiral Synthesis)利用酶的高选择性合成单一构型药物分子的技术,医药用酶的高利润所在。CDMO合同定制研发生产,指接受客户委托进行酶或生物产品的研发与生产服务,在医药酶领域渗透率已超 30%。GRAS 认证美国 FDA"一般认为安全"资质,食品酶进入美国市场的通行证;欧盟则需通过 EFSA 评估。

国产替代(Import Substitution)用本土产品替代进口产品的进程,中国工业酶国产化率已从 2019 年的约 31% 提升至 2025 年的 60% 以上。CR5行业前五大企业的市场集中度。全球酶制剂 CR5 约 47%-58%,中国 CR5 约 43%-45%,属中高集中度行业。

替抗(Antibiotic Replacement)饲料端用酶制剂、益生菌等替代抗生素生长促进剂的趋势,是饲料酶高速增长的核心驱动。

来源 微信公众号 · 查看原文

版权申明 本网站立足国家海洋药物和生物制品产业联盟,致力于打造海洋生物医药“产学研用”一站式、综合性资讯共享服务平台,促进我国海洋药物和功能制品“资源链、科技链、产业链、应用链”协同创新、深度融合发展。本文转载自原文来源。版权归原作者及原来出处所有,部分文章未能联系到原作者,在此深表歉意。如涉及版权问题,请留言联系我们协商处理(邮箱:czhang@tio.org.cn),侵权内容将即刻删除。

免责声明 本文仅代表作者个人观点,与本平台立场无关。本站不对内容真实性、完整性、时效性作保证,仅供参考,请读者自行核实。